บทนำ: จุดเปลี่ยนของการค้าปลีกโลกและประเทศไทย
ย้อนกลับไปในช่วงทศวรรษที่ผ่านมา ตลาดการค้าปลีกทั่วโลกถูกมองว่ากำลังเข้าสู่ยุค “Retail Apocalypse” หรือจุดจบของห้างสรรพสินค้าและหน้าร้านแบบดั้งเดิม อันเนื่องมาจากอัตราการเติบโตอย่างก้าวกระโดดของ E-Commerce อย่างไรก็ตาม เมื่อเข้าสู่ช่วงปี 2024–2026 ภาพรวมของสงครามการค้านี้ได้เปลี่ยนไปอย่างมีนัยสำคัญ
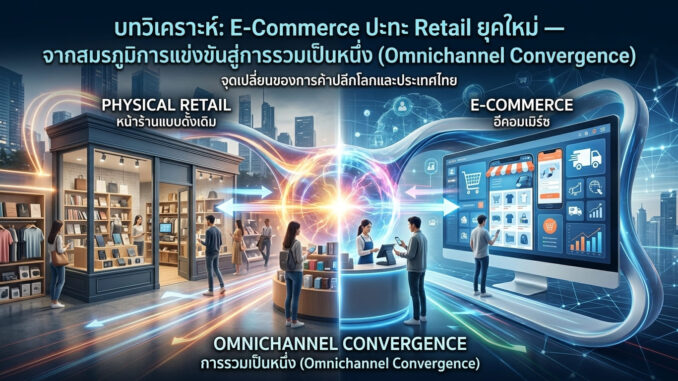
สมรภูมิระหว่าง E-Commerce และ Physical Retail ไม่ใช่การต่อสู้แบบ “ผู้ชนะกินหมด” (Winner-Takes-All) อีกต่อไป แต่กลายเป็นการเปลี่ยนผ่านเข้าสู่ยุค “Phygital” (Physical + Digital) และ Omnichannel Retail ที่หน้าร้านและออนไลน์ต้องพึ่งพาอาศัยกันอย่างสมบูรณ์ บทวิเคราะห์นี้จะพาดำดิ่งลงไปในตัวเลขการเติบโต พฤติกรรมผู้บริโภค เทคโนโลยีที่เป็นตัวขับเคลื่อน และกลยุทธ์ทางธุรกิจที่อยู่รอดในยุคนี้
1. ตัวเลขและสถิติการเติบโต: E-Commerce vs Physical Retail (2024–2026)
จากการรายงานของสถาบันวิจัยการตลาดชั้นนำระดับโลก เช่น eMarketer / EMARKETER (2025-2026) และ Mordor Intelligence (2026) ได้สะท้อนตัวเลขที่น่าสนใจดังนี้:
1.1 ภาพรวมตลาดโลก (Global Market Overview)
- มูลค่ารวม E-Commerce โลก: ในปี 2026 มูลค่าการค้าปลีก E-Commerce ทั่วโลกพุ่งสูงขึ้นทะลุ 6.88 – 7.41 ทริลเลียนดอลลาร์สหรัฐ (USD)
- สัดส่วนการครองตลาด: E-Commerce คิดเป็นสัดส่วนราว 21.1% – 21.8% ของยอดขายปลีกทั้งหมดทั่วโลก
- อัตราการเติบโต (CAGR): ยอดขาย E-Commerce ขยายตัวเฉลี่ยประมาณ 7.8% – 8.3% ต่อปี ในขณะที่ยอดขายหน้าร้าน (In-store Sales) เติบโตเฉลี่ยคงที่อยู่ที่ประมาณ 3.0% ต่อปี สะท้อนให้เห็นว่าออนไลน์ยังคงโตเร็วกว่าหน้าร้านเกือบ 2.5 เท่า แต่หน้าร้านก็ยังคงครอบครองเม็ดเงินส่วนใหญ่ (เกือบ 78%-79%) ของเศรษฐกิจการค้าปลีก
1.2 ภาพรวมตลาดประเทศไทย (Thailand Market Context)
- มูลค่ารวม Retail ไทย: จากข้อมูลรายงานของ Mordor Intelligence (2026) และ SCB EIC (2026) ตลาดการค้าปลีกไทยในปี 2026 มีมูลค่าประมาณ 154.17 พันล้านดอลลาร์สหรัฐ (ประมาณ 5.3–5.5 ล้านล้านบาท) ขยายตัวราว 3.7%
- จุดเปลี่ยนสำคัญในไทย: ร้านสะดวกซื้อ (Convenience Stores) ยังคงครองส่วนแบ่งหลักของ Modern Retail ไทยที่ 38.7% แต่ช่องทาง E-Commerce & Social Commerce ในไทยคือช่องทางที่เติบโตเร็วที่สุด ด้วยอัตราเติบโตเฉลี่ยสะสม (CAGR) สูงถึง 16.85% นำโดยเทรนด์ Live Shopping, Short-video Commerce (TikTok Shop, Shopee Live) และ Quick Commerce (สั่งของสด/ของใช้ ส่งด่วนภายใน 30 นาที)
2. พฤติกรรมผู้บริโภคยุคใหม่: เหตุใดรูปแบบเดียวจึงไม่พออีกต่อไป?
เหตุผลที่ E-Commerce ไม่สามารถฆ่า Modern Retail ได้ทั้งหมด เกิดจาก “ข้อจำกัดทางประสบการณ์” (Experience Limitation) ที่ออนไลน์ไม่สามารถทดแทนได้:
พฤติกรรมของผู้บริโภคยุคใหม่ แบ่งออกเป็นสามกลุ่มหลักตามความต้องการดังนี้
กลุ่มที่หนึ่ง ผู้บริโภคที่ต้องการความสะดวกสบายและราคาคุ้มค่าที่สุด จะเลือกช่องทางอีคอมเมิร์ซ เนื่องจากเปรียบเทียบราคาสินค้าได้ง่าย และมีส่วนลดโปรโมชันจำนวนมาก
กลุ่มที่สอง ผู้บริโภคที่ต้องการสัมผัสสินค้าจริงและได้รับของทันที จะเลือกช่องทางร้านค้าหน้าร้านหรือรีเทลแบบเดิม เพื่อทดลองขนาด ได้จับต้องสินค้า และได้มีปฏิสัมพันธ์ทางสังคม
และกลุ่มที่สาม ผู้บริโภคที่คาดหวังประสบการณ์การช้อปปิ้งแบบไร้รอยต่อ จะเลือกช่องทางออมนิแชนเนล เช่น การค้นหาและดูรายละเอียดสินค้าผ่านช่องทางออนไลน์ แล้วจึงเดินทางไปทดลองหรือซื้อสินค้าที่หน้าร้าน
- Hybrid Shopping Behavior: รายงานจาก Coursera / Statista (2025) ระบุว่า ผู้บริโภคกว่า 85% ซื้อของออนไลน์อย่างน้อยเดือนละครั้ง แต่เมื่อถึงการซื้อสินค้าประเภทแฟชั่นหรูหรา เฟอร์นิเจอร์ หรืออาหารสด ผู้บริโภคยังคงถวิลหาประสบการณ์หน้าร้านเพื่อลดความเสี่ยงจากการได้สินค้าไม่ตรงปก
- Social Commerce & Entertainment Drive: ในภูมิภาคเอเชียตะวันออกเฉียงใต้ รวมถึงไทย ผู้บริโภคไม่ได้ซื้อของเพราะ “ความจำเป็น” เพียงอย่างเดียว แต่ซื้อเพราะ “ความบันเทิง” (Shoppertainment) ผ่านการดูคลิปสั้นและไลฟ์สตรีมมิ่ง
3. เทคโนโลยีที่เป็นตัวขับเคลื่อนการปะทะและรวมตัว (Key Drivers)
การแข่งขันระหว่างสองฝั่งกระตุ้นให้เกิดการนำเทคโนโลยีระดับสูงมาใช้เพื่อสร้างเปรียบทางแข่งขัน:
สำหรับเทคโนโลยีสำคัญที่เป็นตัวขับเคลื่อนการเปลี่ยนผ่านของการค้าปลีก มีดังนี้
เรื่องแรก เทคโนโลยีปัญญาประดิษฐ์ หรือ เอไอ ในฝั่งอีคอมเมิร์ซจะเข้ามาช่วยแนะนำสินค้าเฉพาะบุคคล และวิเคราะห์พฤติกรรมการซื้อเพื่อทำรีทาร์เก็ตติ้ง ส่วนในฝั่งหน้าร้านยุคใหม่ เอไอจะถูกนำมาใช้ทำนายความต้องการสินค้า เพื่อวางแผนสต็อก ลดขยะอาหารสด และบริหารจัดการคลังสินค้าขนาดเล็ก
เรื่องที่สอง เทคโนโลยีความจริงเสมือน ทั้งเออาร์ และวีอาร์ ในฝั่งอีคอมเมิร์ซจะช่วยให้ลูกค้าได้ทดลองสวมใส่สินค้า หรือลองวางเฟอร์นิเจอร์ภายในบ้านผ่านหน้าจอมือถือ ซึ่งช่วยลดอัตราการคืนสินค้าได้อย่างมาก ขณะที่หน้าร้านยุคใหม่ จะนำมาสร้างเป็นตู้คีออสอัจฉริยะ หรือกระจกโต้ตอบอัจฉริยะในห้องลองเสื้อผ้า
เรื่องที่สาม ระบบขนส่งด่วนและคลังสินค้าขนาดเล็ก ในฝั่งอีคอมเมิร์ซเน้นการจัดส่งสินค้ารวดเร็วปานสายฟ้า ภายในสิบห้าถึงสามสิบนาที จากคลังสินค้าขนาดเล็กในเมือง ส่วนหน้าร้านยุคใหม่ จะปรับเปลี่ยนพื้นที่สาขาเดิม ให้กลายเป็นศูนย์กระจายสินค้าจุดสุดท้าย หรือ ลาสต์ไมล์ฮับ
และเรื่องที่สี่ กระเป๋าเงินดิจิทัล รวมถึงบริการซื้อก่อนจ่ายทีหลัง หรือ บียูเอ็นพีเอ็ล ในฝั่งอีคอมเมิร์ซจะช่วยปิดการขายได้ง่ายขึ้น ผ่านบริการบายนาวเพย์เลเทอร์ และการสแกนคิวอาร์โค้ด ส่วนหน้าร้านยุคใหม่ จะช่วยเปลี่ยนเป็นร้านค้าไร้เงินสด เพื่อลดระยะเวลาการต่อคิวชำระเงินที่เคาน์เตอร์
4. กลยุทธ์ทางธุรกิจของผู้รอดชีวิต: The Rise of Omnichannel
ยักษ์ใหญ่ทางการค้าปลีกไม่ได้แยกฝั่งแข่งกันอีกต่อไป แต่ใช้กลยุทธ์ที่เรียกว่า “Omnichannel Ecosystem”
- กรณีศึกษา Target & Walmart (สหรัฐฯ): ใช้กลยุทธ์ “BOPIS” (Buy Online, Pick Up In Store) หรือสั่งออนไลน์แล้วขับรถมารับที่หน้าร้าน ทำให้บริษัทลดต้นทุนค่าขนส่ง Last-mile Logistics ลงได้มหาศาล ขณะเดียวกันก็เพิ่ม Traffic ให้คนเดินเข้ามาซื้อของเพิ่มในห้าง
- กรณีศึกษา ยักษ์ค้าปลีกไทย (CP ALL / Central Group):
- เซเว่น อีเลฟเว่น (7-Eleven): ผสานแอปพลิเคชัน 7-Delivery เข้ากับเครือข่ายสาขากว่า 14,000 แห่งทั่วประเทศ เปลี่ยนร้านสะดวกซื้อหน้าร้านให้กลายเป็น Dark Store กระจายของด่วน
- Central Group: ใช้เมกะโปรเจกต์กลุ่มห้างสรรพสินค้าเป็น “Experiential Destination” (ศูนย์รวมไลฟ์สไตล์ อาหาร และการพักผ่อน) ควบคู่ไปกับแอปพลิเคชัน Central App และ Loyalty Program (The 1) เพื่อดึงข้อมูลการซื้อทั้งออนไลน์และออฟไลน์มาวิเคราะห์แบบ 360 องศา
5. สรุปภาพรวมและแนวโน้มในอนาคต (Future Outlook)
การปะทะกันระหว่าง E-Commerce และ Retail ยุคใหม่ ในช่วงปี 2024–2026 ไม่ได้จบลงด้วยการที่ฝั่งใดฝั่งหนึ่งล่มสลาย แต่สิ้นสุดลงด้วย “การรวมเป็นเนื้อเดียวกัน”
หากเปรียบเทียบการเปลี่ยนแปลงของการค้าปลีก ในยุคอดีต จะเป็นการต่อสู้กันระหว่าง อีคอมเมิร์ซ กับ รีเทล ที่เน้นการแข่งขันอย่างดุเดือดเพื่อแย่งส่วนแบ่งทางการตลาด แต่ในยุคปัจจุบันและอนาคต ได้เปลี่ยนผ่านเป็นการรวมพลังกันระหว่าง อีคอมเมิร์ซ และ โมเดิร์นรีเทล เพื่อสร้างระบบนิเวศการค้าแบบ ออมนิแชนเนล อีโคซิสเต็ม
สรุปบทเรียนสำคัญสำหรับแบรนด์และผู้ประกอบการ:
- Physical Retail จะกลายเป็น “Experience Center”: พื้นที่หน้าร้านไม่ได้มีไว้แค่วางซ้อนสินค้าเพื่อขายอีกต่อไป แต่มีไว้เพื่อสร้างความผูกพันกับแบรนด์ (Brand Engagement) ให้ลูกค้าได้ทดลอง สัมผัส และรับบริการ
- E-Commerce จะกลายเป็น “Convenience Engine”: ช่องทางออนไลน์คือเครื่องมือซ้ำเดิม (Repeat Purchase) ที่เน้นความสะดวก ความเร็ว และความคุ้มค่าด้านราคา
- Data Unified คือหัวใจหลัก: แบรนด์ที่ชนะ คือแบรนด์ที่สามารถเชื่อมโยงข้อมูลลูกค้าจากทั้งบนแอปพลิเคชัน โซเชียลมีเดีย และหน้าร้านค้าเข้าด้วยกันได้เป็นหนึ่งเดียว (Single Customer View) เพื่อมอบประสบการณ์ที่ตรงใจที่สุด