บทนำ: ตัวเลข 2.1% กับคำถามใหญ่ของเศรษฐกิจไทย
สวัสดีค่ะ คุณผู้ฟังและคุณผู้อ่านทุกท่าน วันนี้เราจะมาเจาะลึกประเด็นเศรษฐกิจสำคัญที่เป็นหัวข้อถกเถียงกันอย่างกว้างขวาง ทั้งในระดับประเทศและบนเวทีระดับสากลค่ะ
ล่าสุด กองทุนการเงินระหว่างประเทศ หรือ IMF ได้ทำการเปิดเผยรายงานการประเมินอัตราการเติบโตทางเศรษฐกิจ หรือ GDP ของประเทศไทยในปีนี้ โดยคาดการณ์ไว้ที่ระดับ 2.1%
แม้ว่าตัวเลขการเติบโตจะเป็นบวก แต่ข่าวนี่กลับจุดชนวนให้เกิดกระแสวิพากษ์วิจารณ์และคำถามตามมามากมายจากนักวิเคราะห์ ภาคธุรกิจ รวมถึงภาคประชาสังคม เพราะเมื่อนำตัวเลข 2.1% นี้ไปเปรียบเทียบกับประเทศเพื่อนบ้านในกลุ่มอาเซียน จะพบว่าประเทศไทยยังคงเติบโตช้ากว่าหลายประเทศในภูมิภาคอย่างเห็นได้ชัด
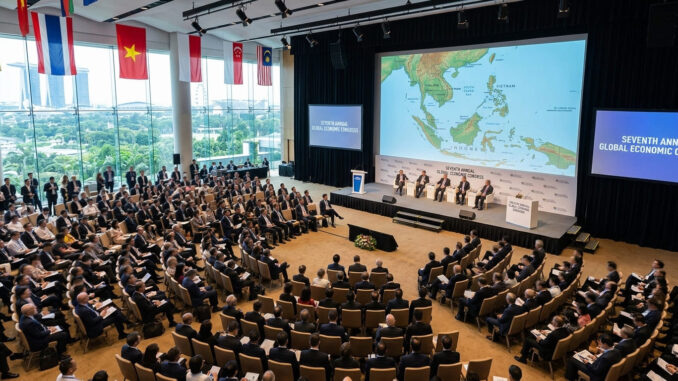
ยิ่งไปกว่านั้น ในเวทีการประชุมคู่ขนาน ได้มีเสียงสะท้อนที่เรียกร้องให้รัฐบาลเร่งแก้ไขปัญหาความเหลื่อมล้ำเชิงโครงสร้างอย่างจริงจัง พร้อมทั้งผลักดันการปรับตัวเข้าสู่ยุคเทคโนโลยีและปัญญาประดิษฐ์ หรือ AI เพื่อดึงดูดการลงทุนใหม่ๆ เข้าสู่ประเทศ
ความท้าทายนี้มีความซับซ้อนอย่างไร ทำไมตัวเลข 2.1% ถึงสะท้อนปัญหานานัปการ และทางรอดของเศรษฐกิจไทยในระยะยาวอยู่ตรงไหน เรามาวิเคราะห์ไปพร้อมๆ กันเลยค่ะ
1. ผ่ารายงาน IMF: เกิดอะไรขึ้นกับตัวเลขการเติบโต 2.1%?
หากเรามาดูรายละเอียดในรายงานการประมาณการเศรษฐกิจของ IMF จะเห็นได้ว่า การปรับตัวเลข GDP ของไทยมาอยู่ที่ 2.1% นั้น เป็นการสะท้อนภาพรวมของเศรษฐกิจที่ฟื้นตัวได้อย่างจำกัดและล่าช้ากว่าที่หลายฝ่ายเคยคาดการณ์ไว้
ปัจจัยหลักที่กดดันการเติบโตของไทยประกอบไปด้วยหลายมิติด้วยกันค่ะ
แรงส่งทางการค้าและส่งออกที่ชะลอตัว
อุตสาหกรรมส่งออกซึ่งเคยเป็นเครื่องยนต์หลักในการขับเคลื่อนเศรษฐกิจไทย กำลังเผชิญกับภาวะชะลอตัวตามอุปสงค์ของโลก นอกจากนี้ โครงสร้างสินค้าส่งออกของไทยส่วนใหญ่ยังคงเป็นสินค้าอุตสาหกรรมแบบดั้งเดิม ซึ่งเริ่มไม่สอดคล้องกับความต้องการของตลาดโลกยุคใหม่ที่มุ่งเน้นเทคโนโลยีขั้นสูง
ภาระหนี้ครัวเรือนที่สูงลิ่ว
ภาคการบริโภคภายในประเทศถูกกดดันอย่างหนักจากปัญหาหนี้ครัวเรือนที่พุ่งสูงเกินกว่า 90% ของ GDP ทำให้ประชาชนส่วนใหญ่ต้องนำรายได้ไปชำระหนี้ มากกว่าจะนำมาใช้จ่ายหรือลงทุนใหม่ ส่งผลให้แรงขับเคลื่อนการบริโภคในประเทศแผ่วลงอย่างเห็นได้ชัด
การท่องเที่ยวที่ยังไม่คืนฟอร์มเต็มที่
แม้นักท่องเที่ยวต่างชาติจะเริ่มเดินทางกลับเข้าสู่ประเทศไทยมากขึ้น แต่พฤติกรรมการใช้จ่ายและจำนวนนักท่องเที่ยวในกลุ่มที่มีกำลังซื้อสูงยังไม่กลับมาเท่ากับช่วงก่อนเกิดวิกฤตการณ์โควิด-19
2. เปรียบเทียบภูมิภาค: ทำไมไทยถึงตามหลังเพื่อนบ้านอาเซียน?
ประเด็นที่สร้างความกังวลใจให้กับเหล่านักวิเคราะห์เศรษฐกิจมากที่สุด ก็คือการเปรียบเทียบอัตราการเติบโตของไทยกับประเทศคู่แข่งในภูมิภาคอาเซียนค่ะ
| ประเทศ | ประมาณการการเติบโต GDP (%) | จุดแข็งและเครื่องยนต์ขับเคลื่อนหลัก |
| เวียดนาม | 5.8% – 6.5% | การลงทุนตรงจากต่างชาติ (FDI) ด้านอิเล็กทรอนิกส์และเทคโนโลยี |
| อินโดนีเซีย | 5.0% – 5.2% | ตลาดภายในประเทศขนาดใหญ่ และการแปรรูปแร่ธาตุเพื่ออุตสาหกรรม EV |
| ฟิลิปปินส์ | 5.5% – 6.0% | การบริโภคในประเทศที่แข็งแกร่ง และธุรกิจบริการ BPO |
| ไทย | 2.1% | พึ่งพาการท่องเที่ยวและอุตสาหกรรมดั้งเดิม ภาวะประชากรสูงวัย |
“เมื่อเปรียบเทียบอัตราการเติบโตทางเศรษฐกิจกับประเทศเพื่อนบ้านในภูมิภาคอาเซียน จะพบรายละเอียดดังนี้ค่ะ
เริ่มจาก ประเทศเวียดนาม มีประมาณการการเติบโตจีดีพีอยู่ที่ 5.8 ถึง 6.5 เปอร์เซ็นต์ โดยมีจุดแข็งและเครื่องยนต์ขับเคลื่อนหลักคือ การลงทุนตรงจากต่างชาติ หรือเอฟดีไอ ด้านอิเล็กทรอนิกส์และเทคโนโลยี
ประเทศอินโดนีเซีย มีประมาณการการเติบโตจีดีพีอยู่ที่ 5.0 ถึง 5.2 เปอร์เซ็นต์ ด้วยจุดแข็งคือตลาดภายในประเทศขนาดใหญ่ และการแปรรูปแร่ธาตุเพื่ออุตสาหกรรมอีวี
ประเทศฟิลิปปินส์ มีประมาณการการเติบโตจีดีพีอยู่ที่ 5.5 ถึง 6.0 เปอร์เซ็นต์ โดยมีจุดแข็งคือการบริโภคในประเทศที่แข็งแกร่ง และธุรกิจบริการบีพีโอ
และสำหรับ ประเทศไทย มีประมาณการการเติบโตจีดีพีอยู่ที่ 2.1 เปอร์เซ็นต์ โดยมีข้อจำกัดและจุดแข็งที่พึ่งพาการท่องเที่ยวและอุตสาหกรรมดั้งเดิม รวมถึงเผชิญกับภาวะประชากรสูงวัยค่ะ”
จากตารางเปรียบเทียบ จะเห็นได้ว่าประเทศเพื่อนบ้านอย่างเวียดนาม อินโดนีเซีย หรือฟิลิปปินส์ มีอัตราการเติบโตที่ระดับ 5% ขึ้นไป ซึ่งสูงกว่าไทยมากกว่าเท่าตัว!
สาเหตุสำคัญที่ทำให้ประเทศเหล่านั้นเติบโตได้อย่างรวดเร็ว เป็นเพราะพวกเขาสามารถดึงดูดเงินลงทุนตรงจากต่างชาติ หรือ FDI ในกลุ่มอุตสาหกรรมแห่งอนาคต เช่น การผลิตชิปเซมิคอนดักเตอร์ ยานยนต์ไฟฟ้า และศูนย์ข้อมูล Data Center ในขณะที่ประเทศไทยยังคงติดกักดักการเป็นฐานการผลิตสินค้าแบบเดิม และกำลังก้าวเข้าสู่สังคมสูงวัยอย่างสมบูรณ์ ซึ่งส่งผลให้กำลังแรงงานในระบบลดลงอย่างต่อเนื่องค่ะ
3. เสียงสะท้อนจากภาคประชาสังคม: วิกฤตความเหลื่อมล้ำเชิงโครงสร้าง
นอกเหนือจากตัวเลข GDP บนหน้ากระดาษแล้ว ในเวทีเสวนาคู่ขนานซึ่งจัดขึ้นโดยภาคประชาสังคมและภาคการศึกษา ได้มีการหยิบยกประเด็น “ความเหลื่อมล้ำเชิงโครงสร้าง” ขึ้นมาพูดคุยอย่างดุเดือด
นักวิชาการและตัวแทนภาคประชาชนสะท้อนตรงกันว่า แม้เศรษฐกิจจะโตขึ้น 2.1% แต่ผลประโยชน์จากการเติบโตนี้กลับไม่ได้กระจายไปถึงประชาชนคนธรรมดาอย่างทั่วถึง
“เศรษฐกิจที่เติบโตแต่สร้างความเหลื่อมล้ำ ก็เปรียบเสมือนต้นไม้ใหญ่ที่เจริญเติบโตเฉพาะส่วนยอด แต่รากแก้วและลำต้นกลับกำลังเน่าเสีย”
ปัญหาความเหลื่อมล้ำของไทยในปัจจุบันปรากฏชัดเจนใน 3 ด้านหลัก ได้แก่:
-
ความเหลื่อมล้ำด้านรายได้และทรัพย์สิน: กระแสเงินทุนและโอกาสทางธุรกิจส่วนใหญ่ยังคงกระจุกตัวอยู่กับกลุ่มทุนขนาดใหญ่เพียงไม่กี่กลุ่ม ขณะที่แรงงานและผู้ประกอบการรายย่อย (SMEs) ต้องแบกรับต้นทุนการดำเนินชีวิตและการทำธุรกิจที่สูงขึ้น
-
ความเหลื่อมล้ำด้านโอกาสและการศึกษา: เด็กและเยาวชนในพื้นที่ห่างไกลยังขาดการเข้าถึงการศึกษาและเทคโนโลยีที่มีคุณภาพ ทำให้ขาดทักษะที่จำเป็นสำหรับตลาดแรงงานยุคใหม่
-
การเข้าถึงแหล่งทุน: SMEs ไทยจำนวนมากไม่สามารถเข้าถึงสินเชื่อในระบบได้ ส่งผลให้ขาดสภาพคล่องและไม่สามารถปรับตัวเข้าสู่เทคโนโลยีดิจิทัลได้ทันเวลา
4. ยุทธศาสตร์ทางรอด: AI เทคโนโลยี และการปฏิรูปโครงสร้าง
เพื่อก้าวข้ามกักดักการเติบโตต่ำ และแก้ปัญหาความเหลื่อมล้ำที่เรื้อรัง ผู้เชี่ยวชาญจากหลากหลายสำนักมีความเห็นตรงกันว่า รัฐบาลไทยต้องเร่งดำเนินการปฏิรูปเชิงโครงสร้างอย่างจริงจัง โดยมีแนวทางสำคัญดังนี้ค่ะ
“สำหรับแผนยุทธศาสตร์การปรับตัวของเศรษฐกิจไทย ประกอบด้วยสามแนวทางหลัก ดังนี้ค่ะ
ประการที่หนึ่ง การดึงดูดการลงทุนในเอไอและดิบเทค หรือการสร้างนิวเอสเคิร์ฟ
ประการที่สอง การยกระดับทักษะแรงงาน ผ่านการอัปสกิลและรีสกิล
และประการที่สาม การปฏิรูปกฎหมายและกระจายความเจริญสู่ภูมิภาคค่ะ”
การดึงดูดการลงทุนด้านเทคโนโลยีและ AI
ไทยต้องเร่งสร้างระบบนิเวศ หรือ Ecosystem ที่เอื้อต่อการลงทุนในเทคโนโลยีแห่งอนาคต ไม่ว่าจะเป็นการลงทุนใน Data Center, Cloud Computing และ AI infrastructure รวมถึงการให้สิทธิประโยชน์ทางการค้าที่จูงใจบริษัทเทคโนโลยีระดับโลก
การยกระดับทักษะแรงงาน (Upskilling & Reskilling)
รัฐบาลและภาคเอกชนต้องร่วมมือกันอย่างใกล้ชิดในการเร่งรีสกิลแรงงานไทย ให้มีความรู้ความสามารถในการใช้เทคโนโลยี AI และเทคโนโลยีดิจิทัล เพื่อเพิ่มผลิตภาพ หรือ Productivity ในการทำงาน
การลดขั้นตอนและกฎระเบียบที่เป็นอุปสรรค (Regulatory Guillotine)
การปรับปรุงกฎหมายและกระบวนการอนุมัติอนุญาตให้มีความสะดวกรวดเร็ว จะช่วยลดต้นทุนการทำธุรกิจ และเปิดโอกาสให้ผู้ประกอบการหน้าใหม่สามารถเข้ามาแข่งขันในตลาดได้อย่างเป็นธรรม
บทสรุปและมุมมองอนาคต: บทเรียนที่ไทยต้องเร่งลงมือทำ
ตัวเลขประเมิน GDP ที่ 2.1% จาก IMF ในครั้งนี้ ไม่ควรถือเป็นเพียงแค่รายงานตัวเลขทางเศรษฐกิจธรรมดาๆ เท่านั้นนะคะ แต่เปรียบเสมือน “สัญญาณเตือนภัย” ที่ส่งมาถึงภาครัฐ ภาคเอกชน และประชาชนทุกคน
หากประเทศไทยยังคงพึ่งพาเครื่องยนต์เศรษฐกิจแบบเดิมๆ โดยไม่มีการปฏิรูปโครงสร้างอย่างจริงจัง เราอาจต้องเผชิญกับภาวะเศรษฐกิจโตต่ำเรื้อรัง หรือที่เราเรียกว่า Long-term Stagnation ไปอีกนาน
สิ่งสำคัญที่สุดในเวลานี้ คือการเปลี่ยนวิกฤตและความท้าทายให้เป็นโอกาส ด้วยการร่วมมือกันสร้างเศรษฐกิจที่ไม่เพียงแต่เติบโตในเชิงตัวเลขเท่านั้น แต่ยังต้องเป็นการเติบโตที่ “ครอบคลุมและเป็นธรรม” เพื่อให้ประชาชนทุกระดับชั้นได้รับประโยชน์อย่างแท้จริงค่ะ
Leave a Reply