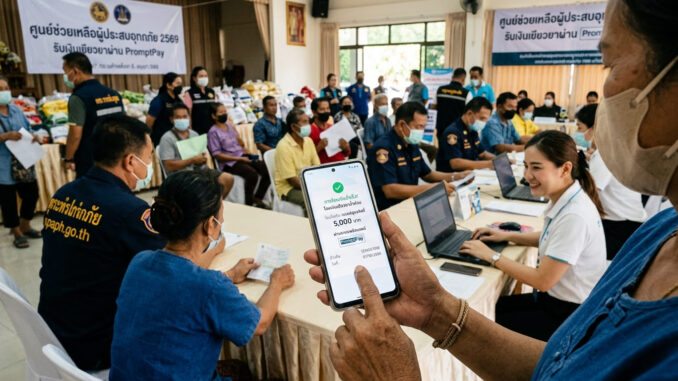
1. ที่มาและสถานการณ์: มวลน้ำปี 2569 กับความเสียหายที่รอการฟื้นฟู
ตลอดช่วงเดือนสิงหาคมถึงกันยายน 2569 ประเทศไทยต้องเผชิญกับอิทธิพลของร่องมรสุมกำลังแรงและร่องความกดอากาศต่ำที่พาดผ่านภาคเหนือ ภาคตะวันออกเฉียงเหนือ และภาคกลาง ส่งผลให้เกิดปริมาณฝนตกสะสมสูงกว่าค่าเฉลี่ยปกติถึง 24% ก่อให้เกิดอุทกภัยและน้ำป่าไหลหลากในพื้นที่ 27 จังหวัด โดยเฉพาะลุ่มน้ำเจ้าพระยา ลุ่มน้ำชี และลุ่มน้ำมูล
ความเสียหายในครั้งนี้ไม่ได้จำกัดอยู่เพียงพื้นที่เกษตรกรรมกว่า 2.3 ล้านไร่ แต่ยังลามเข้าสู่เขตชุมชนเมืองและพื้นที่เศรษฐกิจสำคัญ ส่งผลกระทบต่อประชาชนโดยตรงมากกว่า 520,000 ครัวเรือน โครงสร้างพื้นฐาน ถนน สะพาน และระบบสาธารณูปโภคได้รับความเสียหายอย่างหนัก
นายอนุทิน ชาญวีรกูล นายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงมหาดไทย ได้แถลงภายหลังการประชุมคณะรัฐมนตรีว่า “การช่วยเหลือประชาชนในครั้งนี้ จะใช้วิธีการยึดความเดือดร้อนเป็นศูนย์กลาง เงินเยียวยาต้องถึงมือผู้ประสบภัยอย่างรวดเร็ว โปร่งใส และลดขั้นตอนทางราชการที่ไม่จำเป็นให้มากที่สุด”
2. เจาะลึกโครงสร้างกรอบงบประมาณ 4,700 ล้านบาท
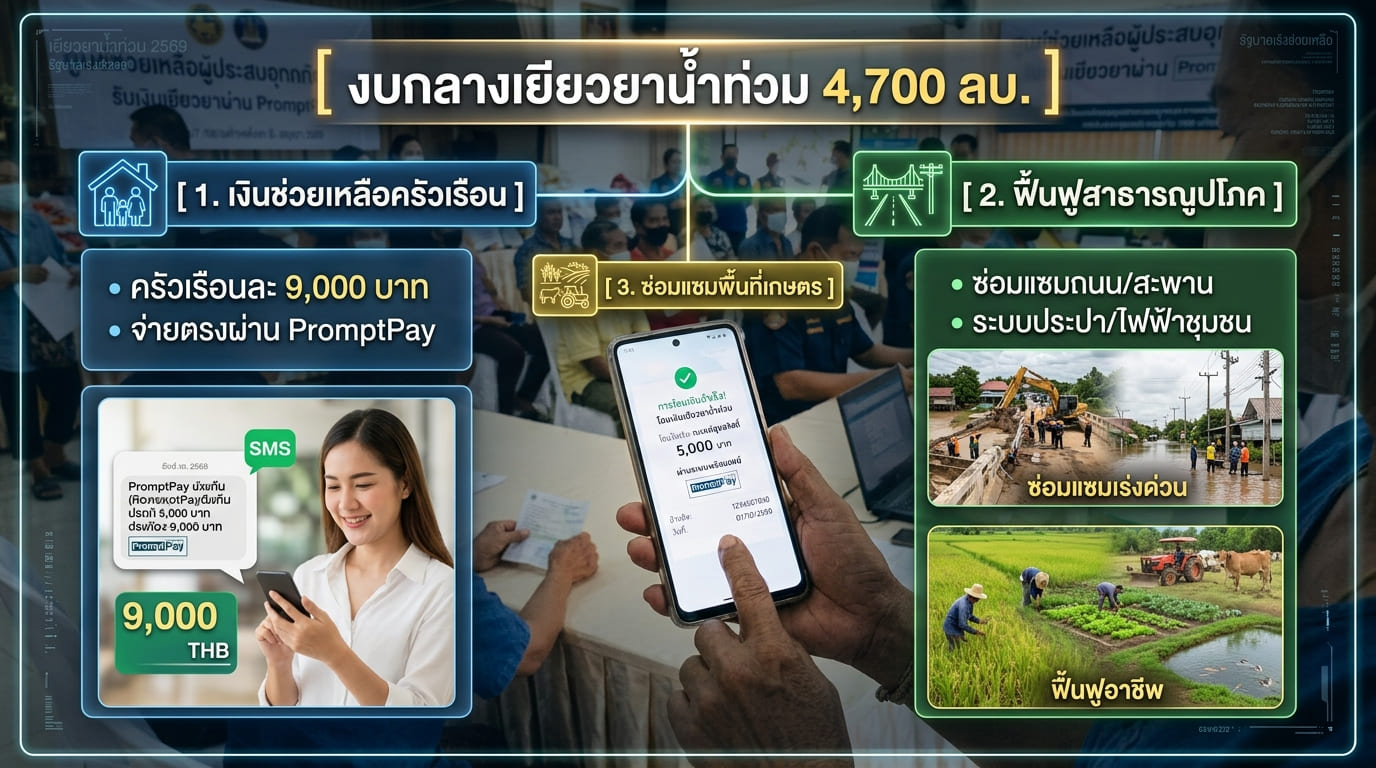
คณะรัฐมนตรีได้อนุมัติงบประมาณรายจ่ายประจำปีงบประมาณ พ.ศ. 2569 งบกลาง รายการเงินสำรองจ่ายเพื่อกรณีฉุกเฉินหรือจำเป็น วงเงินรวม 4,700 ล้านบาท โดยแบ่งกรอบการกระจายงบประมาณและการช่วยเหลือออกเป็น 3 ส่วนหลัก ดังนี้:
รายละเอียดหลักเกณฑ์การจ่ายเงินช่วยเหลือ
-
เงินช่วยเหลือค่าครองชีพชั่วคราว:
-
อัตราเหมาจ่าย 9,000 บาทต่อครัวเรือน: สำหรับบ้านเรือนที่ถูกน้ำท่วมขังติดต่อกันเกิน 7 วัน หรือได้รับความเสียหายจากน้ำป่าไหลหลากและโคลนถล่ม
-
อัตราตามระยะเวลาท่วมขัง: สำหรับพื้นที่ท่วมขังข้ามฤดูตั้งแต่ 30 วันขึ้นไป จะมีเงินเพิ่มพิเศษตามเกณฑ์การประเมินความเสียหายจริง
-
-
งบฟื้นฟูโครงสร้างพื้นฐานระดับท้องถิ่น (1,200 ล้านบาท):
-
จัดสรรตรงให้แก่ อบต. และเทศบาล ในพื้นที่ประกาศเขตการให้ความช่วยเหลือผู้ประสบภัยพิบัติกรณีฉุกเฉิน เพื่อซ่อมแซมเส้นทางและระบบระบายน้ำในชุมชน
-
-
งบชดเชยเกษตรกรและผู้ประกอบการรายย่อย (1,500 ล้านบาท):
-
จัดสรรผ่านกระทรวงเกษตรและสหกรณ์ เพื่อจ่ายเงินชดเชยความเสียหายของพืชไร่ นาข้าว พืชสวน ปศุสัตว์ และประมง ตามเกณฑ์ระเบียบกระทรวงการคลัง
-
3. นวัตกรรมการโอนเงิน: จาก paper-based สู่ระบบ Digital PromptPay
จุดเปลี่ยนสำคัญของการจ่ายเงินเยียวยาในปี 2569 คือการลดขั้นตอนด้านเอกสาร (Paperless Workflow) และการบูรณาการฐานข้อมูลดิจิทัลระหว่างหน่วยงานรัฐ โดยมีขั้นตอนการดำเนินงานดังนี้:
[ ประชาชนลงทะเบียนผ่านแอปฯ "ทางรัฐ" / อบต. ]
                      │
                      ▼
[ ปภ. ตรวจสอบพิกัด GIS & ภาพถ่ายดาวเทียม GISTDA ]
                      │
                      ▼
[ ยืนยันสิทธิผ่านฐานข้อมูลทะเบียนราษฎร ]
                      │
                      ▼
[ ส่งข้อมูลให้ธนาคารออมสินประมวลผล ]
                      │
                      ▼
[ โอนเงินตรงเข้าบัญชี PromptPay เลขบัตรประชาชน ]
ตารางเปรียบเทียบกระบวนการเยียวยา: รูปแบบเดิม vs รูปแบบปี 2569
| ประเด็นเปรียบเทียบ | รูปแบบเดิม (Traditional Model) | รูปแบบใหม่ปี 2569 (Digital-Driven) |
| ระยะเวลาดำเนินการ | 45 – 60 วัน | 7 – 14 วัน |
| การตรวจสอบเอกสาร | ใช้สำเนาเอกสารกระดาษผ่าน 5 ประชาคม | ยืนยันผ่านแอปฯ “ทางรัฐ” + พิกัดดาวเทียม GISTDA |
| ช่องทางการรับเงิน | เช็คธนาคาร / บัญชีเงินฝากที่ต้องเปิดใหม่ | โอนตรงผ่าน PromptPay ผูกเลขบัตรประชาชน |
| ความผิดพลาด/ตกหล่น | สูง เนื่องจากเอกสารสูญหาย | ต่ำ มีระบบ AI ตรวจสอบความซ้ำซ้อน |
คำแถลงจากธนาคารออมสิน:
“ระบบการโอนเงินได้ผ่านการทดสอบ Stress Test ร่วมกับระบบพร้อมเพย์กลางแล้ว สามารถรองรับการโอนเงินได้มากกว่า 100,000 รายการต่อชั่วโมง โดยล็อตแรกในวันที่ 8 ตุลาคมนี้ จะสามารถโอนตรงถึงมือประชาชนได้ไม่ต่ำกว่า 80,000 ครัวเรือน”
4. วิเคราะห์ผลกระทบทางเศรษฐกิจและสังคม (Impact Analysis)
1. ผลกระทบต่อเศรษฐกิจฐานราก (Micro-Economic Level)
การฉีดเงินสดจำนวน 4,700 ล้านบาท เข้าสู่ระบบเศรษฐกิจในพื้นที่ภูมิภาคอย่างเร่งด่วน จะเกิด Multiplier Effect (ตัวคูณทางเศรษฐกิจ) ประมาณ 1.3 – 1.5 เท่า เงินจำนวนนี้จะถูกนำไปใช้จ่ายทันทีใน 3 หมวดหลัก:
-
การซื้อวัสดุก่อสร้างและซ่อมแซมบ้านเรือน: สติ๊กเกอร์ราคาสินค้า ปูนซีเมนต์ สังกะสี และอุปกรณ์ไฟฟ้า
-
การซื้อปัจจัยการผลิตทางการเกษตร: เมล็ดพันธุ์ ปุ๋ย และเครื่องมือทำมาหากินใหม่
-
ค่าครองชีพประจำวัน: อาหาร ยารักษาโรค และเครื่องใช้ในครัวเรือนที่เสียหาย
2. ผลกระทบต่อภาระหนี้สินและการคลัง (Macro-Economic & Debt Level)
-
ชะลอการเกิดหนี้นอกระบบ: ช่วงหลังภัยพิบัติต่างๆ ประชาชนมักต้องกู้ยืมเงินนอกระบบด้วยดอกเบี้ยมหาโหดเพื่อมาซ่อมบ้าน การโอนเงินตรง 9,000 บาทจะช่วยเป็น “ฟูกรองรับ” ไม่ให้ประชาชนตกอยู่ในวงจรอุบาทว์ของหนี้สิน
-
มาตรการพักชำระหนี้ควบคู่: ธนาคารรัฐ (ออมสิน, ธ.ก.ส., GH Bank) ได้พักชำระหนี้ทั้งต้นและดอกเบี้ยเป็นเวลา 6 เดือน ถึง 1 ปี สำหรับผู้ประสบภัยในพื้นที่ประกาศเขตฯ
5. ถอดบทเรียนและความท้าทายในอนาคต: จาก “การเยียวยา” สู่ “โครงสร้างรับมือยั่งยืน”
แม้มาตรการจ่ายเงิน 4,700 ล้านบาทจะถือเป็นความสำเร็จในแง่ความรวดเร็วของเทคโนโลยี แต่ในเชิงนโยบายสาธารณะ ประเทศไทยยังคงเผชิญความท้าทายเชิงโครงสร้าง 3 ประการ:
[ ความท้าทายเชิงนโยบายน้ำไทย ]
  ├── 1. งบเยียวยา vs งบป้องกัน: ประเทศไทยใช้วงเงินเยียวยาอุทกภัยเฉลี่ยปีละ 15,000 ลบ.
  ├── 2. การบริหารจัดการลุ่มน้ำแบบบูรณาการ: ผังเมือง และ สิ่งกีดขวางทางน้ำ
  └── 3. Climate Adaptation: การปรับตัวรับมือสภาวะโลกรวนที่คาดเดาได้ยากขึ้น
-
การเปลี่ยนงบเยียวยาเป็นงบป้องกัน (Prevention over Cure):
ในรอบ 10 ปีที่ผ่านมา ประเทศไทยใช้งบประมาณในการเยียวยาหลังน้ำท่วมรวมกันมากกว่า 1.5 แสนล้านบาท การปรับงบประมาณมาลงทุนในระบบกักเก็บน้ำ แกล้มลิงธรรมชาติ และการทำผังเมืองระบายน้ำ (Floodway) จะประหยัดงบประมาณแผ่นดินได้มากกว่าในระยะยาว
-
การปรับปรุงฐานข้อมูลเกษตรกรและระบบประกันภัยพืชผล:
รัฐบาลควรส่งเสริมให้เกษตรกรเข้าสู่ระบบประกันภัยพืชผลจากภัยพิบัติ (Crop Insurance) มากขึ้น โดยรัฐช่วยอุดหนุนเบี้ยประกันภัย เพื่อลดภาระการใช้งบกลางในอนาคต
6. บทสรุปและสิ่งที่จะเกิดขึ้นต่อไป
เงินเยียวยา 4,700 ล้านบาทที่จะเริ่มทยอยโอนในวันที่ 8 ตุลาคม 2569 เป็นต้นไป ไม่ใช่เพียงแค่การบรรเทาความเดือดร้อนชั่วคราว แต่คือบททดสอบประสิทธิภาพภาครัฐในการใช้นวัตกรรมดิจิทัลมาบริหารจัดการวิกฤต
ความท้าทายหลังจากนี้ ไม่ใช่แค่การจ่ายเงินให้ครบถ้วน แต่คือการ “ฟื้นคืนชีพชุมชน” (Build Back Better) ให้กลับมาแข็งแรงกว่าเดิม ทั้งการเร่งฟื้นฟูพื้นที่เกษตรกรรม การซ่อมแซมสาธารณูปโภคให้เสร็จสิ้นก่อนเข้าสู่ช่วงแล้ง และการวางแผนรับมือปรากฏการณ์สภาพอากาศแปรปรวนที่จะเกิดขึ้นในอนาคตอย่างยั่งยืน
Leave a Reply