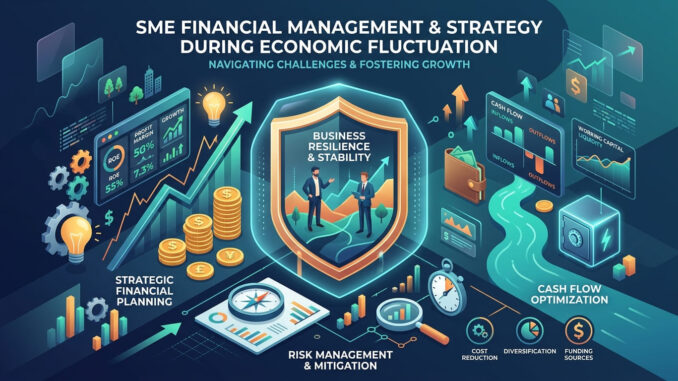
การบริหารเงินทุนสำหรับธุรกิจ SME ในภาวะเศรษฐกิจผันผวนและช่วงวิกฤต สามารถสรุปประเด็นสำคัญได้เป็น 4 หัวข้อหลัก ดังนี้ค่ะ
1. การบริหารวงจรเงินสดและเงินทุนหมุนเวียน (Working Capital Management & Cash Conversion Cycle)
- การรักษาระดับเงินทุนหมุนเวียนที่เหมาะสม: การลงทุนในเงินทุนหมุนเวียนมีความสัมพันธ์แบบรูปตัว U คว่ำ กับอัตราผลตอบแทนจากสินทรัพย์ ซึ่งหมายความว่าการถือครองเงินทุนหมุนเวียนมากเกินไปหรือน้อยเกินไปต่างส่งผลเสียต่อกำไรของธุรกิจ
- การปรับนโยบายตามลักษณะของวิกฤต: ในภาวะวิกฤต SME ต้องปรับนโยบายเงินทุนหมุนเวียนให้สอดคล้องกับสภาพตลาด เช่น การใช้นโยบายเชิงรุกเพื่อเร่งสร้างกระแสเงินสดภายใน หรือการใช้นโยบายเชิงอนุรักษ์นิยมด้วยการขยายสินเชื่อการค้าเพื่อรักษาฐานลูกค้าในช่วงที่ตลาดชะลอตัว
- การเพิ่มประสิทธิภาพวงจรเงินสด: การประเมินสภาพคล่องเชิงพลวัตผ่านวงจรเงินสดประกอบด้วย ระยะเวลาขายสินค้าคงคลัง ระยะเวลาเก็บหนี้ และระยะเวลาชำระหนี้เจ้าหนี้ โดยการลดระยะเวลาวงจรเงินสดให้สั้นลงจะช่วยเพิ่มสภาพคล่องและลดความจำเป็นในการพึ่งพาเงินกู้ภายนอก
2. การพยากรณ์กระแสเงินสดและการจัดทำระบบบัญชี (Cash Flow Forecasting & Financial Record Keeping)
- การพยากรณ์กระแสเงินสด: การคาดการณ์การไหลเข้า-ออกของเงินสดช่วยให้ธุรกิจรับรู้ส่วนขาดหรือส่วนเกินของเงินทุนล่วงหน้า สามารถวางแผนรับมือกับความเสี่ยง และช่วยสร้างความน่าเชื่อถือเมื่อต้องยื่นขอสินเชื่อจากสถาบันการเงิน
- การจัดทำระบบบัญชีทางการเงิน: การบันทึกและจัดทำรายงานทางการเงินอย่างถูกต้องโปร่งใสมีอิทธิพลสูงต่อผลการดำเนินงาน ช่วยให้ธุรกิจประเมินสถานะทางการเงินได้ตามจริง และลดอุปสรรคในการเข้าถึงสินเชื่อในระบบเมื่อเทียบกับการพึ่งพาเงินกู้นอกระบบ
3. การจัดการต้นทุนทางการเงิน โครงสร้างทุน และภาระหนี้สิน (Financial Costs, Capital Structure & Debt)
- การจัดลำดับการใช้เงินทุน: SME มักเลือกลำดับการใช้เงินทุนภายในหรือกำไรสะสมก่อนเป็นอันดับแรก เพื่อลดความเสี่ยงจากการสูญเสียการควบคุมธุรกิจ แล้วจึงพึ่งพาเงินกู้ยืมธนาคาร
- การรับมือกับอัตราดอกเบี้ยและต้นทุนที่สูงขึ้น: ในช่วงเศรษฐกิจผันผวนและดอกเบี้ยขาขึ้น ต้นทุนการกู้ยืมของ SME จะปรับตัวสูงขึ้นอย่างรวดเร็ว ส่งผลกระทบต่ออัตรากำไรและความสามารถในการชำระหนี้
- ข้อจำกัดด้านหลักประกันและภาระหนี้สูง: SME ที่มีภาระหนี้สูงหรือขาดแคลนหลักทรัพย์ค้ำประกัน มักประสบปัญหาการถูกปฏิเสธสินเชื่อจากธนาคารพาณิชย์ ส่งผลให้ต้องแบกรับต้นทุนทางการเงินที่สูงจากการใช้สินเชื่อผิดประเภทหรือเงินกู้นอกระบบ
4. การกระจายแหล่งเงินทุนทางเลือกและการเงินเพื่อความยั่งยืน (Alternative & Sustainable Financing)
- การใช้เครื่องมือทางการเงินทางเลือก: การกระจายความเสี่ยงด้านเงินทุนผ่านสินเชื่อที่มีสินทรัพย์ค้ำประกัน, ลีสซิ่งหรือเช่าซื้อ, แฟกเตอริง, คราวด์ฟันดิง และ Venture Capital เพื่อลดการพึ่งพาสินเชื่อธนาคารเพียงอย่างเดียว
- การพึ่งพาโครงการค้ำประกันสินเชื่อภาครัฐ: โครงการค้ำประกันสินเชื่อจากภาครัฐ เช่น บสย. หรือ Public Credit Guarantee Schemes และกองทุนสนับสนุนจากภาครัฐ มีบทบาทสำคัญในการช่วยลดความเสี่ยงให้สถาบันการเงินและเพิ่มโอกาสให้ SME เข้าถึงเงินทุนได้ในช่วงวิกฤต
- การเงินเพื่อความยั่งยืน: การปรับตัวเข้าสู่มาตรฐาน ESG และการขอสินเชื่อสีเขียว กลายเป็นโอกาสใหม่ที่ช่วยให้ SME เข้าถึงแหล่งเงินทุนที่มีอัตราดอกเบี้ยหรือเงื่อนไขผ่อนปรนเป็นพิเศษค่ะ